Prévoir l'impact de la guerre Iran-Israël sur le commerce extérieur des tissus non tissés spunbond en polypropylène de septembre à décembre 2026.
September 11, 2026
Compte tenu du contexte du marché extérieur des tissus non tissés spunbond en polypropylène (PP) de juillet à septembre 2026, de l'impact du conflit irano-irakien et des tendances de la haute saison du quatrième trimestre, l'impact de ce conflit sur ce marché de septembre à décembre 2026 se caractérisera par un renforcement du soutien des coûts, une augmentation des risques logistiques, une différenciation structurelle de la demande et une coexistence d'opportunités et de risques. En tenant compte des périodes clés de la haute saison du commerce extérieur au quatrième trimestre (livraisons de septembre et d'octobre, ainsi que des commandes de Noël), les prévisions sont les suivantes :
1. Impact central basé sur la dimension
1. Matières premières : Le centre de coûts s'est déplacé vers le haut et le seuil de rentabilité des cotations du commerce extérieur s'est renforcé.
- Phase d'impasse de septembre à octobre : si le conflit persiste, les prix internationaux du pétrole se stabiliseront entre 90 et 100 dollars américains le baril, entraînant une hausse des prix nationaux des fibres de polypropylène (PP) de 300 à 600 yuans/tonne par rapport à août. Cette hausse impactera directement le coût de production du tissu non tissé spunbond en PP. Les cotations FOB à l'exportation augmenteront simultanément de 2 à 5 %, et le soutien des prix des entreprises sera nettement plus important qu'au premier semestre.
- Scénarios de novembre à décembre : Si le conflit s’apaise progressivement et que les prix du pétrole retombent à 80-85 $ le baril, le soutien des coûts sera légèrement affaibli ; Si le conflit s’intensifie et affecte la navigation dans le détroit d’Ormuz, les prix du pétrole pourraient dépasser 120 $ le baril, l’approvisionnement mondial en matières premières PP pourrait être tendu à court terme, les cotations du commerce extérieur pourraient bondir de plus de 10 % et le risque d’inexécution des contrats à long terme pourrait augmenter considérablement.
- Avantages supplémentaires : La capacité de production pétrochimique locale au Moyen-Orient a été affectée par les conflits, entraînant une baisse des taux d’utilisation. Les flux commerciaux mondiaux de matières premières PP s’orientent vers la Chine et l’Asie du Sud-Est, et les entreprises nationales de non-tissés bénéficient d’une meilleure stabilité d’approvisionnement en matières premières que les fabricants locaux du Moyen-Orient et d’Europe, ce qui renforce leur avantage concurrentiel en matière de coûts sur le marché international.
2. Fin de la logistique : La haute saison, combinée à la prime de risque, double les coûts et les délais de livraison.
- Période de pointe des expéditions (septembre-octobre) : la surtaxe pour risque de guerre sur les routes de la mer Rouge et du golfe Persique a augmenté de 15 % à 25 % par rapport à la période normale. Conjuguée à la saturation des cabines durant cette période, la hausse des coûts logistiques par conteneur pour les liaisons vers le Moyen-Orient et l’Europe s’est traduite par une augmentation de 10 % à 20 % par rapport au mois d’août. Les délais d’expédition sont généralement de 7 à 12 jours, et l’efficacité du dédouanement dans certains ports du Moyen-Orient a diminué de plus de 30 %.
- Période de livraison de Noël (novembre à décembre) : Si le conflit ne s’aggrave pas, les coûts logistiques resteront élevés, mais n’augmenteront pas davantage. En cas d’escalade, certaines compagnies maritimes pourraient temporairement privilégier les ports du Moyen-Orient et de la Méditerranée orientale, augmentant considérablement le risque de retards de livraison pour Noël. Si certaines commandes en provenance d’Afrique du Nord et d’Europe du Sud, transitant par la mer Rouge, sont contraintes de contourner le cap de Bonne-Espérance, les coûts logistiques augmenteront de plus de 30 % et les délais de livraison seront allongés d’environ 20 jours.
3. Du côté de la demande : On observe une nette différenciation structurelle, avec un volume important de demandes d'urgence et de produits haut de gamme.
1. Identifier les opportunités de croissance progressive
- Demande locale au Moyen-Orient : Face au conflit en cours, la demande en équipements de protection médicale (masques, tissus pour vêtements de protection), en bâches imperméables, en géotextiles pour le relogement temporaire des réfugiés et en textiles non tissés essentiels aux moyens de subsistance des populations devrait augmenter de plus de 30 %. Les capacités de production locales étant insuffisantes, de nombreuses commandes seront passées en Chine. Les commandes de vêtements de protection antibactériens et renforcés, notamment dans les principales régions de production du Fujian et du Shandong qui vous intéressent, connaîtront la plus forte croissance.
- Transfert de commandes en Europe : Le conflit fait grimper les prix du gaz naturel en Europe, entraînant une hausse de 8 % à 12 % des coûts de production locaux de tissus non tissés par rapport au deuxième trimestre. La part des exportations vers l’Europe de tissus non tissés fonctionnels en polypropylène spunbond (antibactériens, résistants aux UV et ignifuges), fabriqués en Chine et à prix compétitifs, devrait augmenter de 10 % à 15 %, notamment pour les produits haut de gamme tels que les articles sanitaires et l’ameublement.
- Augmentation du commerce de transit : les négociants des pays de transit voisins, tels que les Émirats arabes unis et la Turquie, accroîtront leurs achats de tissus non tissés chinois et les achemineront vers les zones de conflit et les marchés d’Europe de l’Est touchés par la hausse des coûts énergétiques. Au quatrième trimestre, la part des commandes urgentes de petite et moyenne taille, ainsi que des commandes en gros, augmentera sensiblement.
2. Facteurs de suppression négatifs
- Sous l'effet de l'inflation mondiale, la demande de sacs de courses ordinaires et d'emballages bas de gamme en Europe et en Amérique devrait diminuer, les consommateurs étant fortement incités à baisser les prix. La marge bénéficiaire du commerce extérieur de ces produits se réduira davantage, et certaines commandes de produits très bas de gamme pourraient être transférées vers des régions d'Asie du Sud-Est où les coûts sont plus bas.
4. Côté risque commercial : incertitude accrue, évolution de la structure des ordres vers des ordres à court terme
- Risque de change : Les clients situés dans des zones de conflit pourraient connaître des délais de paiement plus longs, et certaines commandes en provenance d’Iran et d’Israël pourraient se heurter à des difficultés de paiement et à des risques de non-remboursement des lettres de crédit. L’aversion au risque qui règne à l’échelle mondiale maintient l’indice du dollar américain à un niveau élevé. Si le taux de change du renminbi se maintient dans sa fourchette actuelle, les entreprises exportatrices des régions traditionnelles pourront bénéficier d’avantages pour leurs opérations de change.
- Évolution de la structure des commandes : Au quatrième trimestre, les clients étrangers réduiront d’environ 20 % la part des commandes importantes afin de se prémunir contre les fluctuations de prix et les problèmes logistiques, tandis que la part des commandes courtes et urgentes augmentera sensiblement. Ils exigent en effet une production et une livraison rapides de la part de l’entreprise.
2. Suggestions de réponses pratiques au commerce extérieur
- Stratégie de cotation : Les commandes longues livrées en novembre et décembre doivent comporter des clauses d’indexation des prix des matières premières afin de garantir les bénéfices de base et d’éviter les pertes dues à des hausses de coûts imprévues ; les prix des commandes courtes d’urgence peuvent être augmentés en conséquence pour couvrir la prime de risque.
- Organisation logistique : Il convient de privilégier les meilleures compagnies maritimes pour les liaisons vers le Moyen-Orient et l’Europe, et de souscrire une assurance guerre complète ; prévoir l’expédition 1 à 2 semaines à l’avance pour les commandes de Noël, et prévoir une marge de sécurité pour éviter les retards de livraison.
- Agencement clients et produits : Effectuer une vérification de solvabilité des clients dans les zones à risque, privilégier les paiements par virement bancaire afin de réduire les risques de change ; se concentrer sur les clients des secteurs médical et de l’ingénierie d’urgence, augmenter les stocks et la promotion des produits antibactériens et protecteurs à haute performance, et saisir les opportunités de croissance structurelle.
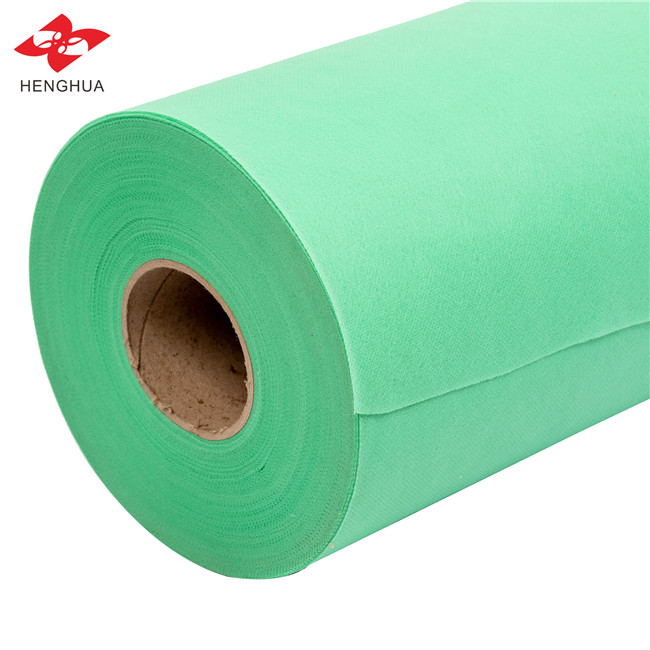
Contactez-nous pour obtenir des échantillons ou un devis:-Nous nous réjouissons de travailler avec vous.
marketing@henghuanonwoven.com




 RÉSEAU PRIS EN CHARGE